Complémentaire santé responsable : garanties encadrées, plafonds et reste à charge
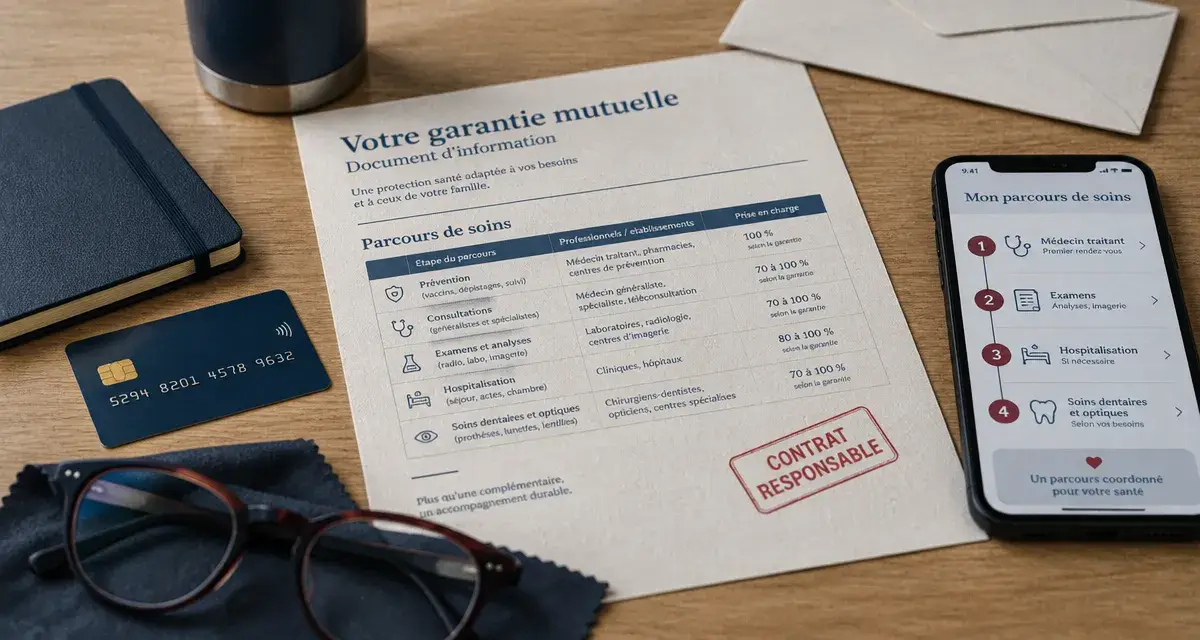
Une complémentaire santé responsable respecte un cahier des charges réglementaire. Elle favorise le parcours de soins coordonnés, impose certaines prises en charge et en exclut ou en plafonne d’autres. Son intérêt tient aussi à son cadre fiscal et social, notamment pour les contrats collectifs d’entreprise. Pour l’évaluer correctement, il faut dépasser le seul mot « responsable » et examiner les garanties poste par poste.
Le principe : un contrat encadré pour favoriser le parcours de soins
Le dispositif des contrats responsables existe depuis 2004. Il oriente les assurés vers leur médecin traitant et encourage une consommation de soins cohérente. En pratique, la complémentaire intervient dans les conditions prévues lorsque l’assuré respecte le parcours de soins coordonnés, par exemple lorsqu’il consulte un spécialiste sur orientation de son médecin traitant, lorsque cette orientation est requise.
Quiz : comprendre la complémentaire santé responsable
Répondez aux 6 questions, puis validez vos réponses pour découvrir votre score et les corrections.
Une seule réponse est correcte par question.
Le contrat intervient après l’Assurance Maladie obligatoire, sur la base de remboursement fixée pour chaque acte. Il ne couvre donc pas automatiquement la totalité des frais facturés par un professionnel de santé. Une garantie annoncée à 100 % correspond souvent à 100 % de la base de remboursement de la Sécurité sociale, et non à 100 % de la dépense réelle. Cette distinction explique une grande partie des écarts entre le remboursement affiché et le reste à charge.
Responsable, solidaire : deux notions différentes
Un contrat responsable respecte des règles de remboursement, de plafonnement et d’exclusion. Un contrat solidaire se caractérise par l’absence de questionnaire médical et par une tarification qui ne dépend pas de l’état de santé de l’adhérent. Une complémentaire peut donc être responsable et solidaire, en individuel comme en collectif. Les deux notions ne recouvrent pas le même sujet : la première encadre la prise en charge des soins, la seconde limite la sélection des assurés selon leur risque médical.
Ce que la complémentaire santé responsable doit prendre en charge
Le cahier des charges prévoit un socle minimal. Les garanties dépendent ensuite de la formule souscrite, mais certains remboursements s’imposent lorsque les soins sont couverts par l’Assurance Maladie et réalisés dans les conditions prévues.
| Poste de soins | Principe de prise en charge | Point de vigilance |
|---|---|---|
| Consultations et actes remboursables | Prise en charge du ticket modérateur dans les conditions prévues. | Le respect du parcours de soins reste déterminant. |
| Hospitalisation | Prise en charge du forfait journalier hospitalier sans limitation de durée. | La chambre particulière et les dépassements dépendent du niveau de garantie. |
| Prévention | Prise en charge d’actes de prévention prévus par le dispositif. | La liste retenue doit être vérifiée dans le contrat. |
| Optique, dentaire, audiologie | Accès aux paniers 100 % Santé lorsque l’équipement est éligible. | Un reste à charge peut subsister hors panier réglementé. |
Le ticket modérateur est la part qui reste après le remboursement de l’Assurance Maladie sur un acte couvert. Dans un contrat responsable, cette somme doit généralement être remboursée. Le forfait journalier hospitalier, cité à 20 € par jour, fait aussi partie des prises en charge obligatoires, sous réserve des situations prévues par la réglementation.
Le 100 % Santé : un choix d’équipement à connaître
Le 100 % Santé concerne trois domaines : l’optique, le dentaire et l’audiologie. En choisissant un équipement du panier réglementé avec un contrat responsable, l’assuré peut bénéficier d’un reste à charge zéro sur les prestations concernées. En audiologie, il faut distinguer les aides de classe 1, intégrées au panier 100 % Santé, et les aides de classe 2, dont le remboursement est encadré différemment.
Cette réforme ne signifie pas que toutes les lunettes, couronnes ou prothèses auditives sont intégralement remboursées. En dentaire, les paniers aux tarifs limités, maîtrisés et libres coexistent. Le devis du professionnel et le tableau de garanties permettent de connaître le coût réel avant de s’engager.
Les plafonds et frais qui peuvent rester à votre charge
Le contrat responsable encadre aussi certains remboursements pour éviter des prises en charge sans limite, qui pourraient augmenter fortement les cotisations. Il prévoit notamment des plafonds sur les dépassements d’honoraires des praticiens non adhérents à l’OPTAM ou au DPTAM. Pour certains dépassements hors OPTAM, le plafond cité est de 100 % du tarif de la Sécurité sociale.
En optique, hors 100 % Santé, la monture est plafonnée à 100 €. Le renouvellement d’un équipement intervient habituellement tous les 2 ans, avec des exceptions, notamment avant 16 ans. Pour les aides auditives de classe 2, le plafond cité atteint 1 700 € par oreille, avec une période de renouvellement de 4 ans. Ces montants ne remplacent pas la lecture du contrat : les forfaits peuvent différer selon les verres, la monture ou la technologie choisie.
Les exclusions réglementaires à anticiper
Une complémentaire santé responsable ne prend pas en charge certaines sommes laissées à l’assuré. Cela concerne la participation forfaitaire de 2 € sur les actes et consultations, la franchise médicale de 1 € sur les médicaments et les actes paramédicaux, ainsi que la franchise de 4 € applicable aux transports en ambulance. Les majorations liées au non-respect du parcours de soins sont également exclues.
Lorsqu’on lit un tableau de garanties, le pourcentage le plus élevé attire facilement l’attention. Les lignes consacrées aux plafonds et aux exclusions déterminent pourtant souvent le montant réellement payé. Avant de comparer deux offres, vérifiez la base de remboursement, le plafond annuel ou par équipement, la fréquence de renouvellement et la mention « frais réels ». Cette méthode évite de confondre une garantie élevée en apparence avec une indemnisation adaptée aux honoraires pratiqués près de chez vous.
Contrat responsable ou non responsable : une différence de liberté et de coût
Le contrat non responsable ne suit pas le même cahier des charges. Il peut donc offrir une couverture plus libre sur certains postes, y compris pour des dépenses exclues ou plafonnées dans un contrat responsable. Cette souplesse peut répondre à des besoins spécifiques, mais elle s’accompagne d’un cadre fiscal moins favorable.
| Critère | Contrat responsable | Contrat non responsable |
|---|---|---|
| Parcours de soins | Encouragé par les règles de remboursement. | Peut être couvert plus librement. |
| 100 % Santé | Compatible avec le reste à charge zéro sur les paniers éligibles. | Non soumis aux mêmes obligations. |
| Plafonds et exclusions | Encadrés par la réglementation. | Plus grande liberté contractuelle. |
| TSCA | Taux cité de 7 %. | Taux cité de 14 %. |
Le choix ne dépend donc pas uniquement du niveau de remboursement affiché. Une formule non responsable peut sembler plus protectrice pour un soin donné, mais son coût global peut être supérieur. Dans la pratique, 95 % des contrats de complémentaire santé sont dits responsables. Ce statut correspond aux besoins courants de la majorité des assurés et facilite l’accès au 100 % Santé.
Choisir selon son statut, ses soins et son budget
Pour un particulier ou une famille, commencez par hiérarchiser les dépenses probables : hospitalisation, lunettes, soins dentaires, audiologie, consultations avec dépassements d’honoraires ou médecines peu remboursées. Une personne qui consulte rarement peut privilégier une bonne couverture hospitalière. Une famille ayant des besoins réguliers en optique ou en orthodontie doit plutôt examiner les forfaits, leurs plafonds et leurs limites de renouvellement.
Salarié, employeur et travailleur non salarié
En entreprise, la mutuelle collective doit respecter un panier de soins minimal et l’employeur doit financer au moins 50 % de la cotisation. Un contrat collectif responsable peut ouvrir droit à des avantages sociaux et fiscaux dans les limites applicables. Le plafond d’exonération employeur cité est de 6 % du PASS, augmenté de 1,5 % de la rémunération brute annuelle. L’employeur doit également vérifier les obligations propres à sa branche et les éventuels cas de dispense.
Le travailleur non salarié peut rechercher une protection modulable, notamment pour sécuriser ses dépenses d’hospitalisation et les soins difficiles à prévoir. Dans tous les cas, une étude personnalisée devient utile lorsque les garanties sont complexes à comparer. Elle doit prendre en compte le statut, les ayants droit, les professionnels consultés et les dépenses anticipées, plutôt que le seul prix mensuel.
- Prescription d’aérosol par le médecin généraliste : ne confondez pas appareil, médicament et soins - 3 novembre 2026
- Caisson à oxygène : un traitement médical, pas une simple séance de bien-être - 2 novembre 2026
- Caisson à oxygène : un traitement médical, pas une simple séance de bien-être - 2 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Dispense complémentaire santé : les justificatifs à fournir et les situations admises
 AAH et C2S : l’accès simplifié dépend de votre foyer et de votre activité récente
 L’aide financière pour un appareil d’apnée du sommeil dépend surtout de la location et du suivi
 La location d’un appareil PPC peut être remboursée, sous réserve d’une prescription et d’un dossier complet